

Una señal de división del mercado de bonos
El aumento de los diferenciales de los bonos corporativos con tasas más bajas sugiere una creciente tensión financiera
Lectura de 5 minutos
PUNTOS CLAVE
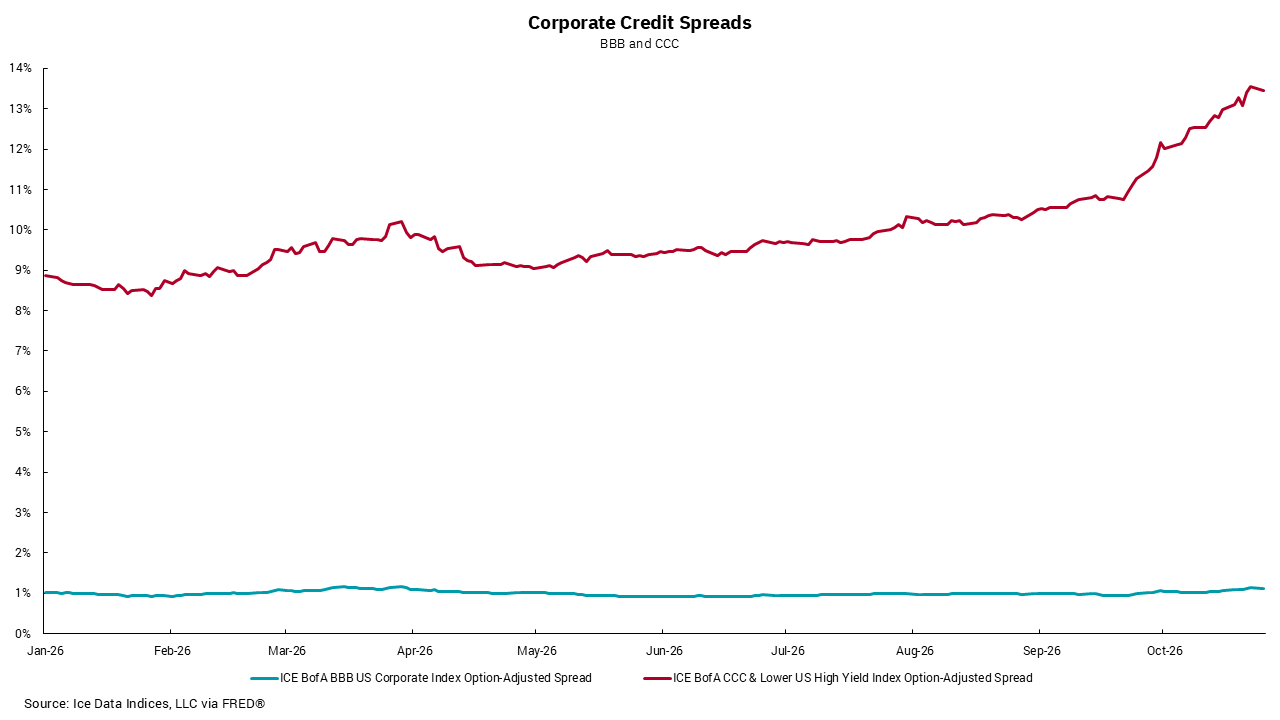
- Los diferenciales de los bonos corporativos de menor calificación se están ampliando, mientras que los diferenciales de BBB se mantienen estables.
- Las acciones estadounidenses divergieron a medida que las acciones tecnológicas cayeron y los sectores defensivos ganaron
- El gasto del consumidor y la inversión en IA respaldaron el crecimiento a pesar de los focos de tensión crediticia.
Los lectores habituales saben que tengo afinidad por escuchar el mensaje del mercado de bonos. Si bien tiende a tener menos prensa que el mercado de valores, el mercado de bonos es un múltiplo de tamaño en comparación con las acciones. El mercado del Tesoro sirve como base de valoración para cada parte de los mercados de capitales, públicos y privados. Su impacto no siempre es directo, pero su impacto siempre está ahí.
Al valorar las inversiones, el mercado del Tesoro de EE. UU. se considera la fuente de la tasa de rendimiento "libre de riesgo". La mayoría de los métodos de valoración son una variación de algún tipo de cálculo de "valor presente neto" en el que los flujos de efectivo futuros se descuentan a un valor presente utilizando la tasa "libre de riesgo" como punto de referencia. Las tasas de interés son importantes en el proceso porque una tasa más alta "libre de riesgo" da como resultado un valor presente más bajo. Esto explica por qué, en general, al mercado de valores le gustan más las tasas decrecientes/más bajas que las tasas de interés subidas/más altas. Si el crecimiento de las ganancias es lo suficientemente fuerte, como vemos actualmente, las tasas pueden subir al mismo tiempo que las acciones también continúan subiendo.
Dentro del mercado de bonos también hay mensajes a los que prestamos atención. Los bonos del Tesoro de los Estados Unidos pueden considerarse "libres de riesgo" desde el punto de vista crediticio, pero los bonos corporativos tienen cierta medida de riesgo crediticio que es más alta que los bonos del Tesoro de los Estados Unidos. Como comentario rápido, ¿sabía que hay 38 compañías en el S&P 500 cuyos bonos se negocian a un nivel de swap de incumplimiento crediticio más bajo que los bonos del Tesoro? Dado que los inversores están asumiendo este riesgo crediticio adicional, exigirán un mayor nivel de rendimiento para compensar este riesgo. No es sorprendente que cuanto mayor sea el riesgo crediticio, mayor será el diferencial exigido. Si los tenedores de bonos corporativos en general esperan que la economía se desacelere y que más empresas tengan dificultades para pagar sus bonos, entonces los diferenciales generales de crédito aumentarán. Para nosotros, observar los diferenciales de crédito es un indicador clave de la percepción general del mercado de bonos corporativos sobre la actividad económica en el futuro.
También hay momentos, como ahora, en que la opinión de los mercados varía. Vemos esto en los datos económicos que comparan las tasas de morosidad de los préstamos de alto riesgo frente a los préstamos hipotecarios de alto riesgo, donde las tasas de morosidad de las hipotecas de alto riesgo son más altas ahora que durante la Gran Crisis Financiera, mientras que las tasas de morosidad de los préstamos prime se han mantenido notablemente estables. Nuestro gráfico de esta semana muestra un patrón similar al comparar bonos con calificación CCC versus aquellos con calificación BBB. Los diferenciales BBB se mantienen estables, mientras que los diferenciales de los bonos CCC se han ampliado apreciablemente. Esto refleja la creciente preocupación por la capacidad de los emisores de bonos de menor calificación para pagar a tiempo. Parecería que hay un poco de "forma de K" en el mercado de bonos, así como en la economía en general. Estaremos observando de cerca para ver si estos diferenciales de crédito más altos comienzan a moverse hacia arriba en el espectro de la calidad crediticia. Si lo hacen, seremos más cautelosos con respecto a nuestras perspectivas de crecimiento económico continuo.
Obtenga By the Numbers en su bandeja de entrada.
Suscríbase (Se abre en una pestaña nueva)