

Las preocupaciones sobre el futuro de la IA podrían lastrar el PIB
A medida que las proyecciones de crecimiento impulsadas por la IA se enfrentan al escrutinio, los mercados de bonos están comenzando a ajustarse
Lectura de 5 minutos
PUNTOS CLAVE
- La inflación, el crecimiento económico y la posición fiscal del país juegan un papel en la configuración de los rendimientos de los bonos del Tesoro a más largo plazo.
- Las expectativas estables de inflación a largo plazo sugieren que el aumento de los rendimientos a 10 años ha reflejado en gran medida expectativas de crecimiento más sólidas y mayores rendimientos reales.
- A medida que surgen preguntas sobre la sostenibilidad de la inversión impulsada por la IA y la expansión económica, los rendimientos de los bonos del Tesoro han retrocedido y los mercados están reevaluando las perspectivas de crecimiento futuro.
La razón por la cual las tasas de interés se mueven es importante. Si bien el extremo más corto de la curva de rendimiento del Tesoro (alrededor de dos o tres años) depende en gran medida de la política monetaria de la Reserva Federal y de las perspectivas de cualquier cambio en la política actual, el extremo más largo de la curva del Tesoro se ve afectado por numerosos factores. Estos incluyen: inflación, crecimiento y la posición fiscal de la nación, que se encuentran entre las principales explicaciones de los movimientos de rendimiento a largo plazo.
Saber esto nos permite descomponer los rendimientos de los bonos más largos, como el Tesoro a 10 años, y comprender la importancia de los factores involucrados. Francamente, el impacto de nuestra posición fiscal es difícil de determinar y cuantificar. Hemos estado preocupados por la posición fiscal de la nación desde que comencé mi carrera en el mercado de bonos en 1982. Por un lado, ha habido momentos en que el mercado de bonos ha desempeñado un papel más importante en la limitación de la política fiscal de lo que es ahora. Por otro lado, es difícil estar en desacuerdo con la idea de que una posición fiscal de tener déficits presupuestarios anuales del 6%, como lo hicimos en el año fiscal 2026, y gastar casi el 20% de los ingresos fiscales en gastos por intereses, todo mientras el desempleo está en 4.2% y el crecimiento del producto interno bruto (PIB) es positivo, no está teniendo algún efecto en las tasas a largo plazo. El tamaño de este efecto es difícil de decir, pero, en términos relativos, seguimos siendo la camisa más limpia en una pila de ropa fiscal sucia. Francia alguien? La dirección de la posición fiscal de la nación no es una que conduzca a recuperar una calificación crediticia AAA / Aaa.
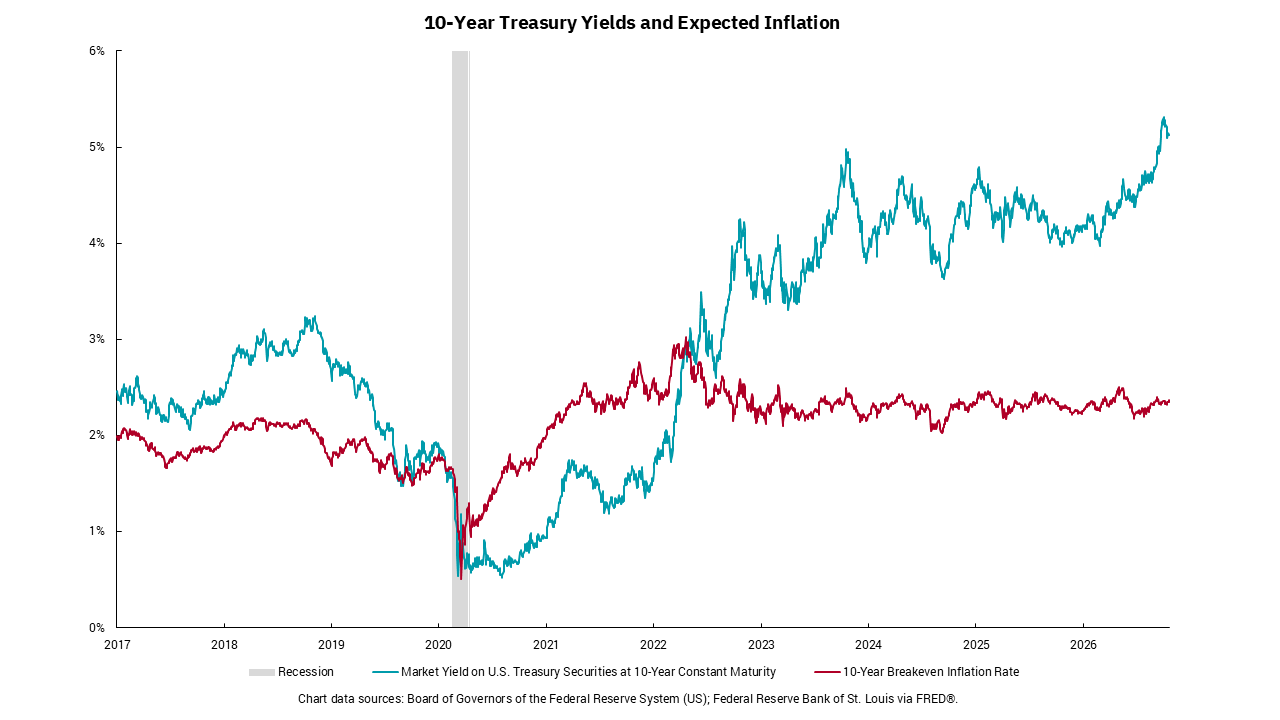
Al considerar el impacto de la inflación, se vuelve un poco más cuantificable, ya que tenemos varias medidas de inflación a largo plazo a considerar. Nuestro gráfico de esta semana utiliza la tasa de inflación de equilibrio a 10 años de la Reserva Federal. Cuando se ve desde esta perspectiva, parece claro que las expectativas de inflación a largo plazo más altas no son la razón principal de las tasas más altas. Las expectativas de inflación a corto plazo se han visto afectadas por el aumento de los precios de la energía, pero las expectativas de inflación a largo plazo se han mantenido notablemente estables.
Esto significa que las tasas más altas han llevado a tasas de rendimiento "reales" más altas, lo que apunta a que las crecientes expectativas de crecimiento son el principal impulsor del aumento de las tasas a largo plazo. Francamente, esto no es del todo malo, ya que nuestra posición fiscal endeudada significa que el crecimiento adicional es de vital importancia.
La reciente acción del mercado de bonos ilustra este punto. A pesar de que el Índice de Precios al Consumidor (IPC) y el Índice de Precios al Productor (IPP) recientemente llegaron más altos de lo esperado, las tasas de interés han caído. Recientemente, el rendimiento del Tesoro a 10 años parecía dirigirse hacia un rendimiento del 5.5%. Desde entonces ha invertido el curso y ha caído por debajo del 5% mientras escribo esto. ¿Por qué? Se han desarrollado posibles grietas en la historia de la inteligencia artificial (IA), lo que lleva a preguntas sobre el crecimiento futuro de la IA. Dado que la construcción de la IA está impulsando una parte material de nuestro crecimiento actual del PIB, las preguntas sobre su futuro se transforman rápidamente en un crecimiento general del PIB. Además, un menor crecimiento conducirá a una disminución de las tasas, es decir, al menos la parte de las tasas vinculadas al crecimiento. Las expectativas de crecimiento más bajas también podrían aliviar la presión de la Fed desde el punto de vista del aumento de tasas. Aun así, las implicaciones de un crecimiento reducido se sentirán en todos los mercados de capitales.
Obtenga By the Numbers en su bandeja de entrada.
Suscríbase (Se abre en una pestaña nueva)