

¿Puede la Reserva Federal adoptar un enfoque de esperar y ver la inflación?
Los mayores costos de vivienda están complicando el próximo movimiento de la Reserva Federal
Lectura de 5 minutos
PUNTOS CLAVE
- Tanto el IPC general como el subyacente fueron más altos de lo esperado, lo que indica que la inflación sigue siendo más persistente de lo que anticiparon los mercados.
- Los costos de la vivienda, que representan aproximadamente un tercio del IPC básico, están demostrando ser rígidos a medida que el aumento del valor de las viviendas y el repunte de los alquileres en tiempo real ralentizan la tendencia a la desinflación.
- Si bien los datos de inflación más sólidos inicialmente impulsaron las expectativas de un ajuste adicional de la Fed, las preocupaciones sobre la desaceleración del crecimiento finalmente superaron los temores de inflación en los mercados de bonos.
Los recientes datos de inflación confirmaron que las presiones sobre los precios persisten desde las dos perspectivas de la Consumer Price Index (CPI - Índice de Precios al Consumidor) y el Índice de Precios al Productor (IPP). Sin embargo, nuestro gráfico de esta semana se centra solo en el IPC, donde la inflación fue más alta de lo esperado tanto a nivel general como subyacente.
Todos esperábamos que la inflación general aumentara, ya que los precios de la energía siguen siendo elevados y las presiones en los destilados de petróleo, como la gasolina, el combustible para aviones y especialmente el diesel, dan como resultado precios más altos tanto para los consumidores como para las empresas.
La mayor sorpresa en los datos del IPC fue que la tasa subyacente fue inesperadamente más alta. Una parte clave de la tendencia a la baja de la inflación subyacente ha sido la moderación de los costos de la vivienda. De hecho, dentro de las medidas básicas del IPC, la vivienda representa aproximadamente un tercio del índice de precios. Una parte importante de esta medida es una pregunta de encuesta a los consumidores sobre el "alquiler equivalente de los propietarios", que está determinado por los propietarios que son el precio por el que alquilarían su casa. Obviamente, este método de medición se ve afectado por una serie de factores, pero el valor de las viviendas es clave entre ellos. En resumen, a medida que aumenta el valor de las viviendas, el alquiler imputado que los propietarios podrían esperar tiende a subir. Por el contrario, la disminución del valor de la vivienda podría conducir a alquileres esperados más bajos. Dado que esta es una pregunta de encuesta y la mayoría de los consumidores no valoran sus hogares mensualmente, los cambios en los niveles absolutos y la dirección de esos cambios tienden a ocurrir lentamente y se retrasan con respecto a lo que podría estar sucediendo en el mercado abierto.
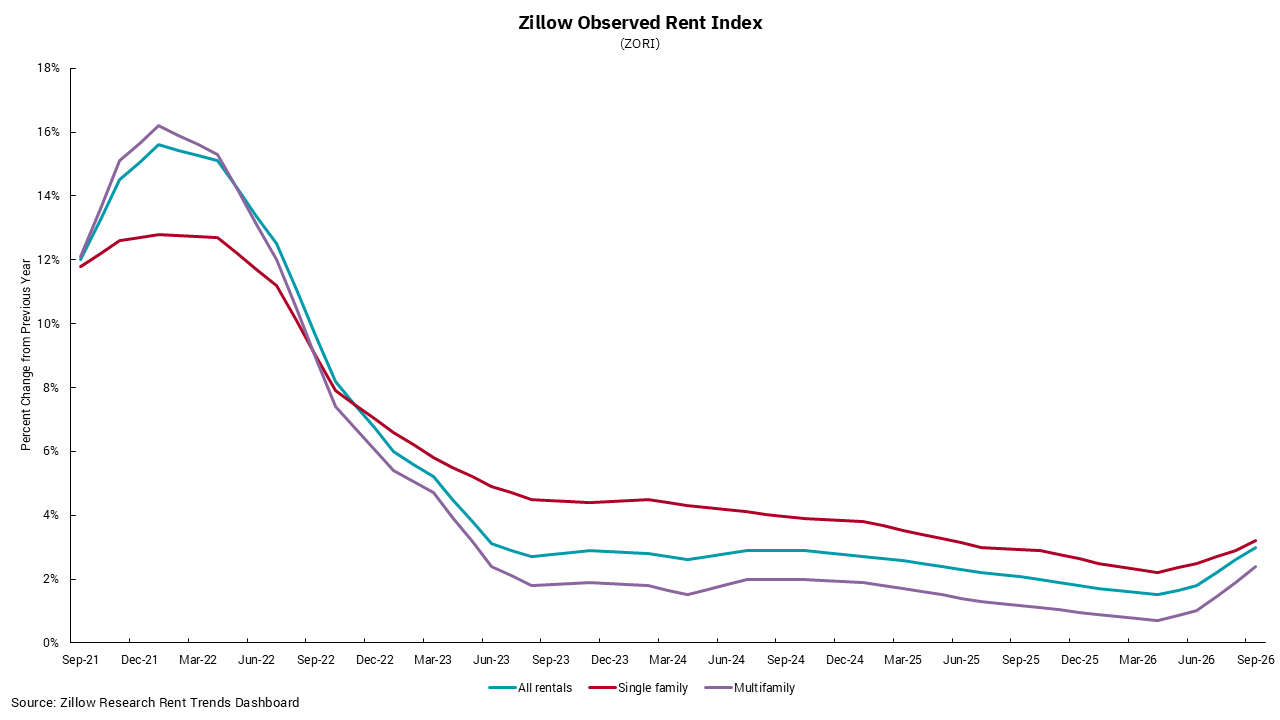
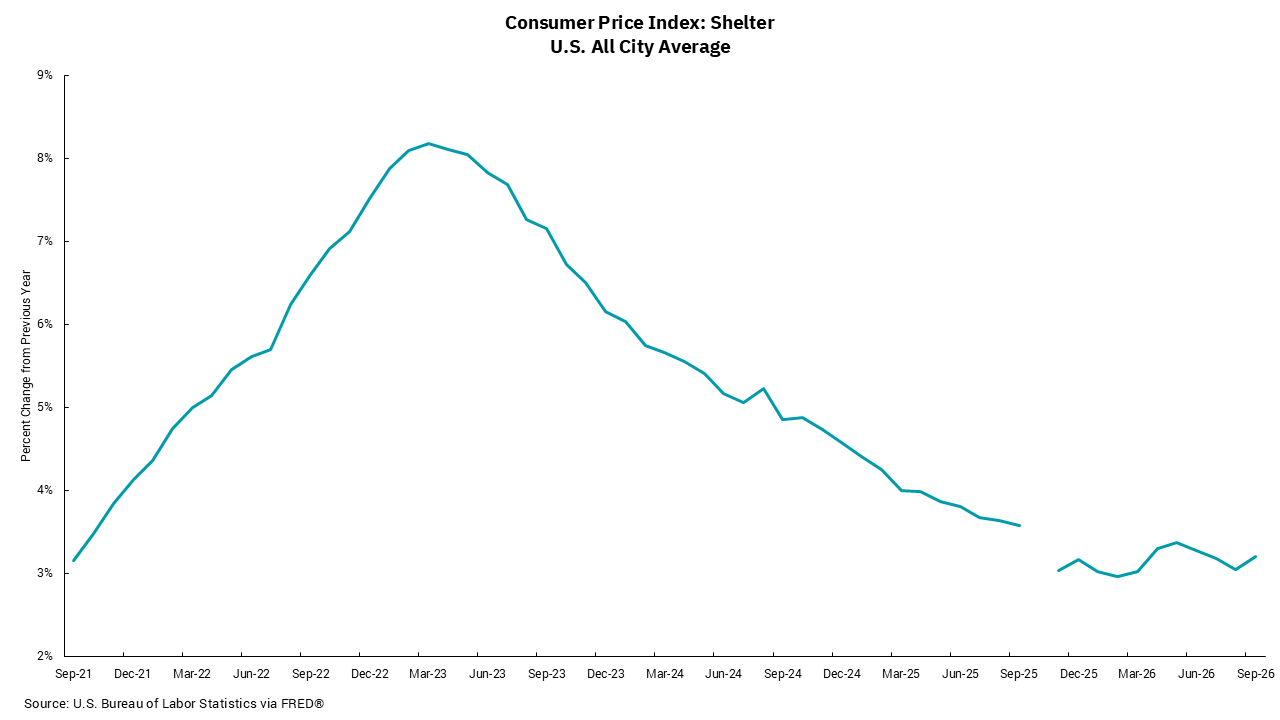
Una forma de ver esto es mirar índices privados como el Índice de renta observado por Zillow, que se muestra en el gráfico superior. Puede ver que los alquileres reales aumentaron más y más rápido que el componente de vivienda del IPC y también se revirtieron más rápido y antes. Esto es importante, ya que una de las razones por las que la Fed había creído que la inflación subyacente continuaría moderándose es que las tendencias en el componente de refugio se estaban moviendo a la baja. Los alquileres más bajos en tiempo real, junto con la moderación de la apreciación de los precios de las viviendas, podrían indicar que la tendencia continúa. Sin embargo, en los últimos meses, ha habido un cambio en los alquileres en tiempo real, lo que está provocando que se reevalúe la tendencia general de la inflación, junto con si la Fed puede "esperar" para ver más datos de inflación. Después de la publicación de los datos más recientes del IPC, las tasas subieron y aumentaron las posibilidades de un aumento de las tasas de la Fed en octubre.
Todo esto puso al mercado sobre aviso cuando los datos del PPI salieron el jueves. Fue otro lanzamiento caliente, y uno podría haber esperado razonablemente que las tasas subieran aún más y que las posibilidades de un movimiento de la Fed aumentaran nuevamente. En cambio, las tasas fueron más bajas, ya que las preocupaciones sobre el crecimiento, particularmente dentro de la ecosfera de inteligencia artificial (IA), eclipsaron las crecientes presiones sobre los precios. Exploraremos la relación entre inflación, crecimiento y rendimiento de los bonos en nuestra próxima publicación.
Obtenga By the Numbers en su bandeja de entrada.
Suscríbase (Se abre en una pestaña nueva)